
¿Comiste en un restaurante que usa PoloTab y quieres tu factura? Entra a factura.polotab.com con los datos de tu ticket.
Resumen rápido (30 segundos)
Si tienes un restaurante en México, en 2026 sigues facturando con el CFDI 4.0, la única versión válida desde el 1 de abril de 2023. Cuando un cliente te pide factura, le pides su RFC, su nombre, su régimen fiscal y su código postal, además del uso que le dará, y se la emites tú. Lo que nadie facturó va en una factura global que puede ser diaria, semanal o mensual (en RESICO, mensual). Desde el 1 de enero de 2026 es infracción condicionar la factura a que el cliente muestre su Constancia de Situación Fiscal, con multa de $21,420 a $122,440; no dar la factura se multa con $22,300 a $127,530. Puedes ofrecer un portal de autofacturación, pero no como única vía.
Esta guía es para dueños y encargados de restaurantes, cafeterías y bares. Las reglas y multas salen del Código Fiscal de la Federación, la Resolución Miscelánea Fiscal (RMF) 2026 y los documentos del SAT, revisados al 6 de octubre de 2026 y ligados al final. Para tu caso concreto, confírmalo con tu contador.
Este artículo es parte de nuestra guía completa: Impuestos para restaurantes en México: CFDI 4.0, IEPS, RESICO y propinas (2026).
Aviso: La normatividad fiscal es dinámica. Este documento es una guía operativa actualizada a la fecha de publicación. Valida siempre la información con las fuentes oficiales del SAT (Anexo 20, Guías de Llenado, Resolución Miscelánea Fiscal vigente) y consulta a tu contador.
Para facturar en tu restaurante con CFDI 4.0 necesitas que cada comprobante incluya datos exactos del emisor y del receptor: RFC, nombre conforme a la Constancia de Situación Fiscal, código postal del domicilio fiscal, régimen fiscal y un Uso del CFDI compatible. El error más común —y que más rechaza el SAT— es el código postal del receptor. Aquí tienes la guía de campos obligatorios y cómo evitar rechazos.
Qué datos pides para facturar (y qué ya no puedes exigir)
El CFDI 4.0 sigue vigente en 2026: el SAT actualizó la guía de llenado el 16 de enero y los catálogos el 1 de octubre, pero la versión no cambió. Para la factura de un cliente necesitas cinco datos suyos, y tienen que coincidir con los que tiene registrados en el SAT. Si uno no coincide, la factura no se timbra.
| Dato del cliente | Qué es | Para que no te la rechacen |
|---|---|---|
| RFC | Su Registro Federal de Contribuyentes | 12 caracteres si es empresa y 13 si es persona física |
| Nombre o razón social | Como está inscrito en el SAT | Exacto; en empresas, sin «S.A. de C.V.» |
| Régimen fiscal | La clave de su régimen | Debe ser compatible con el uso del CFDI |
| Código postal | El de su domicilio fiscal | El mismo que tiene registrado en el SAT |
| Uso del CFDI | Para qué usará la factura | Por ejemplo, G03, gastos en general |
Tus propios datos (RFC, nombre, régimen y el código postal de tu sucursal como lugar de expedición) los configuras una sola vez en tu sistema. Además, cada concepto lleva su objeto de impuesto (02 para lo que vendes con IVA) y la factura, la clave de exportación (01, no aplica).
Lo que ya no puedes exigir: la Constancia de Situación Fiscal. Desde el 1 de enero de 2026, condicionar la factura a que el cliente te enseñe su Constancia es una infracción con multa de $21,420 a $122,440 la primera vez y clausura si reincides (Código Fiscal, arts. 83-IX y 84-VI, reforma publicada en el DOF el 7 de noviembre de 2025). El SAT también lo considera práctica indebida (Anexo 3 de la RMF 2026, criterio 1/CFF/PI). Pídele los datos de palabra o por escrito; si te quiere enseñar su Constancia, te sirve para copiarlos sin errores, pero no se la pidas como requisito.
Cómo facturar en un restaurante, paso a paso
Antes de tu primera factura necesitas tu Certificado de Sello Digital (CSD), que tramitas con el SAT. Lo cargas una vez en tu sistema de facturación o punto de venta, que se conecta con un proveedor autorizado de certificación (PAC) para timbrar. Si apenas vas a abrir y todavía no tienes RFC, empieza por la guía de permisos para abrir un restaurante.
Con eso listo, cada factura sigue estos pasos:
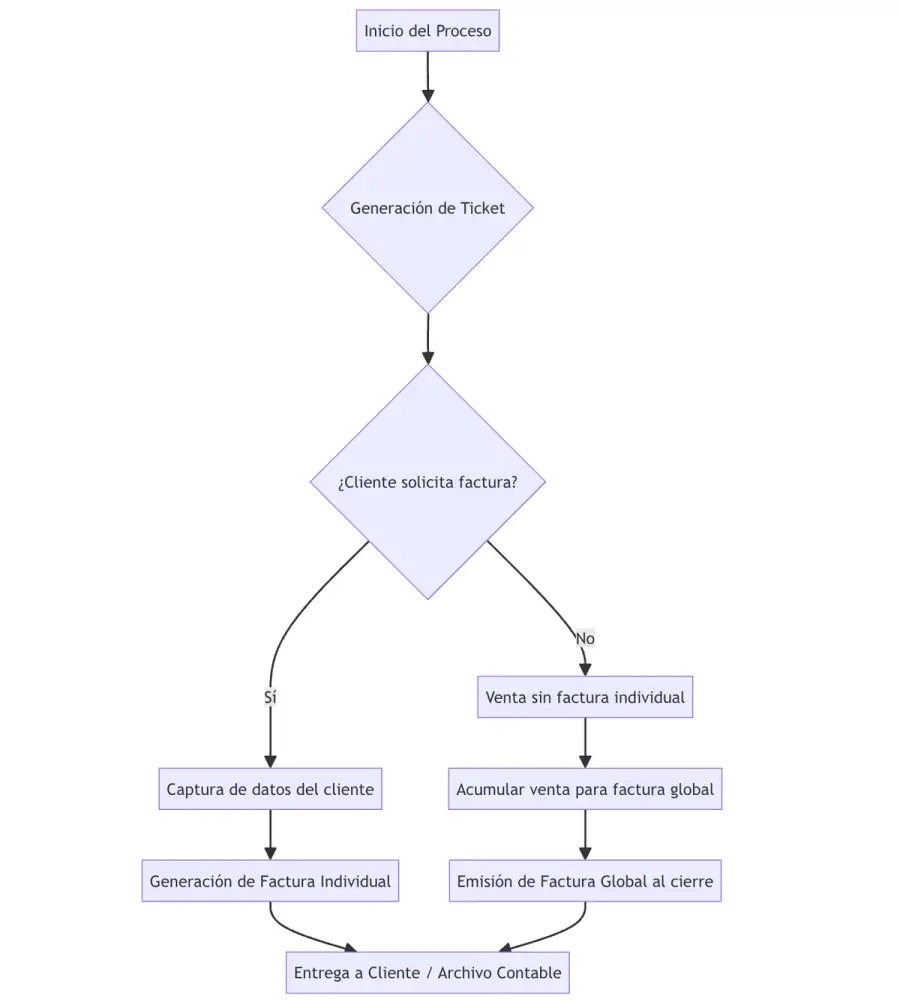
- Pregunta si quiere factura antes de cobrar. Así esa venta no se va a la factura global.
- Pide sus datos: RFC, nombre o razón social, régimen fiscal, código postal de su domicilio fiscal y uso del CFDI.
- Registra lo que consumió: cada platillo o bebida con su clave del catálogo del SAT, con el IVA desglosado y, si aplica, el IEPS.
- Anota cómo te pagó: método PUE (pago en una sola exhibición) si te pagó en ese momento, y la forma de pago: 01 efectivo, 03 transferencia, 04 tarjeta de crédito o 28 tarjeta de débito.
- Timbra y entrégala: el PAC certifica la factura y tú le mandas al cliente el PDF y el XML. Si se rechaza por un dato que no coincide con el SAT, corrige el dato y vuelve a timbrar; no hay nada que cancelar, porque la factura nunca se emitió.
- Si no pidió factura, esa venta entra en tu factura global del periodo.
Flujo Operativo de Facturación en Restaurantes
Ejemplo: así queda la factura de una comida
Una cuenta de $1,160 pagada con tarjeta de crédito, con IVA de 16 % (ejemplo ilustrativo):
| Campo | Qué lleva |
|---|---|
| Cliente | RFC, nombre, régimen fiscal y código postal que te dio |
| Uso del CFDI | G03, gastos en general |
| Conceptos | Los platillos y bebidas, cada uno con su clave del SAT |
| Subtotal | $1,000.00 |
| IVA 16 % | $160.00 |
| Total | $1,160.00 |
| Método de pago | PUE, pago en una sola exhibición |
| Forma de pago | 04, tarjeta de crédito |
Si el cliente dejó propina, no la sumes al subtotal ni le cobres IVA (más abajo te explicamos por qué).
La factura global: cómo se hace
Es la factura que cubre las ventas que ningún cliente pidió facturar. La regla 2.7.1.21 de la RMF 2026 (con el mismo texto desde 2024) marca cómo se hace:
- Periodicidad: diaria, semanal o mensual. En RESICO, la persona física la hace mensual y solo con el monto total; quien sigue en el RIF puede hacerla bimestral.
- Plazo: la timbras dentro de las 24 horas siguientes al cierre del periodo.
- Impuestos: con el IVA y, si aplica, el IEPS desglosados. Para saber si te toca el IEPS, revisa cómo funciona el IEPS en restaurantes.
- Ventas de menos de $100: no necesitan comprobante si el cliente no lo pide.
Así se llena, según la guía de llenado del SAT:
| Campo | Qué va |
|---|---|
| RFC del receptor | XAXX010101000 |
| Nombre del receptor | PUBLICO EN GENERAL (así, sin acento) |
| Régimen fiscal del receptor | 616, sin obligaciones fiscales |
| Uso del CFDI | S01, sin efectos fiscales |
| Código postal del receptor | El mismo de tu lugar de expedición |
| Información global | Periodicidad, mes y año que cubre |
¿Diaria o mensual? La diaria te obliga a cuadrar todos los días. La mensual te ahorra cancelaciones: si un cliente pide su factura días después y su venta todavía no entra en la global, solo se la emites. Elige la que puedas cumplir sin falta y, al cerrar cada periodo, revisa que el total de la global sea igual a la suma de los tickets que nadie facturó.
Si el cliente pide la factura después
Pasa seguido: el cliente vuelve al día siguiente o te escribe a la semana. Según una orientación del SAT de 2023, la factura se puede emitir «mientras sea en el mismo año en que se realizó la operación»; el Reglamento del Código Fiscal, en su artículo 39, habla de 24 horas. Lo más seguro es emitirla en cuanto te la pidan.
Si su venta todavía no entra en la factura global, solo emites su factura. Si ya entró, el SAT indica tres pasos:
- Cancela la factura global con el motivo 04 (operación nominativa relacionada en una factura global).
- Emite otra vez la factura global, sin esa venta.
- Haz la factura del cliente.
La factura global se cancela sin que nadie tenga que aceptarlo (regla 2.7.1.35 de la RMF 2026), así que lo resuelves el mismo día. Por ejemplo, si tu global es diaria y un cliente que comió el lunes pide su factura el jueves, cancelas la global del lunes, la emites de nuevo sin su ticket y le haces su factura (ejemplo ilustrativo).
Portal de autofacturación: úsalo, pero no como única opción
Muchos restaurantes ponen en el ticket un código QR o una dirección para que el cliente se facture solo. Es cómodo para los dos. Pero el SAT considera práctica indebida mandar al cliente a facturar por su cuenta en un portal como única opción (Anexo 3 de la RMF 2026, criterio 1/CFF/PI).
El portal es una opción más para el cliente. Si te pide la factura en caja, por teléfono o por mensaje, la emites tú. Y en ningún canal le pidas la Constancia de Situación Fiscal como condición.
En PoloTab tienes las dos vías: agregas un código QR a tus tickets para que el cliente facture su consumo y, si te la pide a ti, la emites manual eligiendo el folio.
Cómo cancelar una factura: motivos, plazos y aceptación
Solo puedes cancelar por uno de los cuatro motivos del SAT:
- 01, comprobante emitido con errores con relación: primero emites la factura correcta, relacionada con la que vas a cancelar, y luego cancelas la original.
- 02, comprobante emitido con errores sin relación: hay un error y no necesitas una factura que la sustituya.
- 03, no se llevó a cabo la operación: la venta no se concretó.
- 04, operación nominativa relacionada en una factura global: el cliente pidió su factura después y su venta ya estaba en la global.
Plazo: puedes cancelar hasta el mes en que vence la declaración anual del año en que emitiste la factura: marzo si eres persona moral y abril si eres persona física (Código Fiscal, art. 29-A, cuarto párrafo, desde 2026). Por ejemplo, una factura de octubre de 2026 se puede cancelar hasta marzo de 2027 si eres persona moral, o hasta abril de 2027 si eres persona física (ejemplo ilustrativo).
Aceptación: en general, el cliente tiene que aceptar la cancelación. Tiene 3 días para responder y, si no contesta, se da por aceptada (regla 2.7.1.34 de la RMF 2026). Estos casos no necesitan su aceptación (regla 2.7.1.35):
| Caso | ¿El cliente tiene que aceptar? |
|---|---|
| Factura de hasta $1,000 | No |
| Factura global a público en general | No |
| La cancelas a más tardar el día hábil siguiente a emitirla | No |
| Cualquier otra factura | Sí; tiene 3 días y, si no contesta, se da por aceptada |
Si tributas en RESICO, la factura global se puede cancelar hasta el 30 de abril del año siguiente (regla 3.13.29).
Propinas: no llevan IVA
La propina no es base del IVA y es parte del salario del trabajador, así que el patrón le retiene ISR (Anexo 7 de la RMF 2026, criterios 30/IVA/N y 35/ISR/N). Por eso no le cobras IVA ni la sumas a tu venta.
Lo que no existe es una regla del SAT sobre cómo ponerla en el CFDI. Lo práctico es registrarla aparte del consumo, sin IVA, y acordar con tu contador cómo reflejarla. Para el lado laboral (de quién es y cómo se reparte), lee Propinas en restaurantes en México: cómo funcionan legal y fiscalmente.
Otros casos: pago mixto, eventos a crédito, descuentos y extranjeros
- Pago mixto (efectivo y tarjeta): es una sola factura con método PUE; en la forma de pago pones la clave con la que te pagaron la mayor parte.
- Eventos o banquetes que te pagan después: la factura va con método PPD (pago en parcialidades o diferido) y forma de pago 99 (por definir). Por cada pago que recibes, emites un CFDI de pago con su complemento. Un evento de $50,000 que te pagan en dos partes lleva una factura PPD y dos complementos de pago (ejemplo ilustrativo).
- Descuentos y devoluciones: si haces el descuento al cobrar, va en la misma factura. Si lo das después de facturar, o hay una devolución, emites una nota de crédito (CFDI de egreso) relacionada con la factura original.
- Turistas y clientes extranjeros: se factura con el RFC genérico para extranjeros, XEXX010101000.
Multas por facturación en 2026
| Infracción | Multa en 2026 | Código Fiscal |
|---|---|---|
| No expedir o no entregar la factura | $22,300 a $127,530; si reincides, clausura de 3 a 15 días | Arts. 83-VII y 84-IV |
| Lo mismo, en RIF o en RESICO de personas físicas | $1,910 a $3,800 | Art. 84-IV |
| Condicionar la factura a que el cliente muestre su Constancia | $21,420 a $122,440 la primera vez; si reincides, clausura | Arts. 83-IX y 84-VI |
| Cada factura sin el complemento que le corresponde | $450 a $670 | Arts. 83-VII y 84-IV |
Los montos son los de 2026: los del Anexo 5 de la RMF 2026 y, para la Constancia, los de la reforma al Código Fiscal vigente desde el 1 de enero de 2026. Esa reforma trae otros cambios que le tocan a un restaurante:
- Las personas físicas en RESICO ya pagan la multa reducida por no facturar, como el RIF (art. 84-IV-b).
- Una factura que no ampara una operación real se considera falsa (art. 29-A, fr. IX). Si un cliente te pide facturar más de lo que consumió, no lo hagas.
- Desde el 1 de abril de 2026, las apps de reparto le dan al SAT acceso en tiempo real a su información (art. 30-B). Lo que vendes por ahí tiene que cuadrar con lo que facturas.
Preguntas frecuentes
¿Cómo facturo una comida de restaurante?
Pide la factura en el restaurante con tu RFC, tu nombre o razón social exactos, tu régimen fiscal, el código postal de tu domicilio fiscal y el uso que le darás. El restaurante puede ofrecerte su portal o un QR en el ticket, pero si se la pides, tiene que emitirla. Si comiste en un restaurante que usa PoloTab, entra a factura.polotab.com con los datos de tu ticket.
¿Puedo pedir factura días después de mi consumo?
Sí, en general. Según una orientación del SAT de 2023, la factura se puede emitir mientras sea en el mismo año de la compra, aunque el Reglamento del Código Fiscal (art. 39) habla de 24 horas; por eso conviene pedirla el mismo día. Si tu consumo ya entró en la factura global, el restaurante la cancela con el motivo 04, la emite de nuevo sin tu ticket y te hace la tuya.
¿Me pueden exigir la Constancia de Situación Fiscal para facturar?
No. Desde el 1 de enero de 2026, condicionar la factura a que muestres tu Constancia es una infracción con multa de $21,420 a $122,440 la primera vez y clausura si se repite (Código Fiscal, arts. 83-IX y 84-VI). Lo que sí te pueden pedir son tus datos: RFC, nombre, régimen fiscal, código postal y uso del CFDI.
¿Qué es la factura global?
Es la factura que junta las ventas que ningún cliente pidió facturar. Va a nombre de PUBLICO EN GENERAL, con el RFC XAXX010101000, régimen 616 y uso S01, y puede ser diaria, semanal o mensual (en RESICO, mensual). Se timbra dentro de las 24 horas siguientes al cierre del periodo.
¿Qué pasa si un restaurante no me da factura?
Comete una infracción: no expedir o no entregar la factura se multa en 2026 con $22,300 a $127,530 y, si reincide, con clausura de 3 a 15 días (Código Fiscal, arts. 83-VII y 84-IV). El SAT también considera práctica indebida que solo te mande a facturar en su portal. Guarda tu ticket y pide la factura con tus datos.
¿Las propinas van en la factura?
No hay una regla del SAT sobre cómo ponerlas en el CFDI. Lo que sí está claro es que la propina no es base del IVA y es salario del trabajador, al que el patrón le retiene ISR (Anexo 7 de la RMF 2026). Si la registras, que sea aparte del consumo y sin IVA.
¿Hasta cuándo se puede cancelar una factura?
Hasta el mes en que vence la declaración anual del año en que se emitió: marzo para personas morales y abril para personas físicas (Código Fiscal, art. 29-A). En general el cliente tiene que aceptar; tiene 3 días para contestar y, si no lo hace, se da por aceptada. Las facturas de hasta $1,000, la global y las que se cancelan a más tardar el día hábil siguiente no necesitan aceptación.
En resumen
- Factura con el CFDI 4.0 y pide RFC, nombre, régimen fiscal, código postal y uso del CFDI. Nunca condiciones la factura a la Constancia.
- Lo que nadie facturó va en la factura global (diaria, semanal o mensual), timbrada dentro de las 24 horas siguientes al cierre.
- Si un cliente pide su factura después y su venta ya está en la global, cancela con el motivo 04, emite la global de nuevo y factúrale.
- Un portal de autofacturación ayuda, pero si te piden la factura, la emites tú.
Con PoloTab facturas CFDI 4.0 desde el mismo punto de venta donde cobras. El sistema valida RFC, uso y método de pago antes de timbrar; tú armas la factura global eligiendo los folios del periodo, y tus clientes pueden facturar con el QR del ticket. Conoce el módulo de facturación de PoloTab o revisa los planes. Si estás eligiendo sistema, lee la guía para elegir punto de venta para restaurante.
Fuentes oficiales
- Anexo 20 del SAT: CFDI 4.0, guía de llenado (actualizada el 16 de enero de 2026) y catálogos (1 de octubre de 2026).
- Guía de llenado del CFDI global, SAT: datos de la factura a público en general.
- Resolución Miscelánea Fiscal 2026, reglas 2.7.1.21 (factura global), 2.7.1.34 y 2.7.1.35 (cancelación) y 3.13.29 (RESICO).
- Código Fiscal de la Federación, arts. 29-A, 30-B, 83 y 84.
- Reforma al Código Fiscal, DOF del 7 de noviembre de 2025, vigente desde el 1 de enero de 2026.
- Anexo 3 de la RMF 2026, criterio 1/CFF/PI (prácticas indebidas al expedir facturas).
- Anexo 5 de la RMF 2026: montos de las multas en 2026.
- Anexo 7 de la RMF 2026, criterios 30/IVA/N y 35/ISR/N (propinas).
Sigue leyendo
Artículos relacionados: Impuestos para restaurantes en México: guía 2026 · ¿Cómo funciona el IEPS en restaurantes? Guía práctica 2026 · Propinas en restaurantes: lo legal y lo fiscal · Retención RESICO para restaurantes: guía 2026.